
Les solutions que je propose Mes traitements
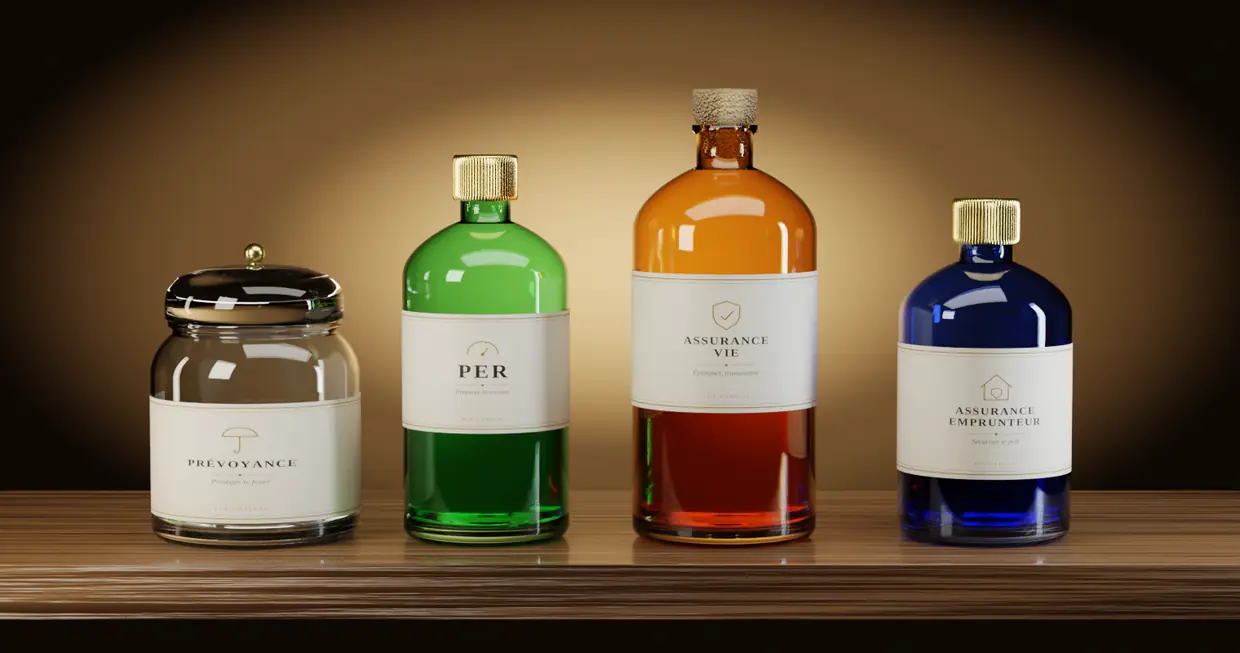
Chaque situation appelle sa propre ordonnance. Voici les solutions que je propose, choisies parmi plusieurs assureurs, présentées comme une notice : à quoi elles servent, comment elles fonctionnent, quelles précautions prendre.
Quel que soit le traitement, la même méthode.
Le diagnostic
Je comprends votre situation, vos objectifs et votre horizon.
L’ordonnance
Je vous propose une solution adaptée, choisie parmi plusieurs contrats.
Votre décision
Vous choisissez. Je ne décide pas à votre place.
Le suivi
Une revue régulière, et des ajustements si votre situation change.
La prévoyance
Protéger vos revenus et vos proches.
- Indications
- Maintenir un niveau de revenu en cas d’arrêt de travail ou d’invalidité, et protéger vos proches en cas de décès.
- Principe
- Vous versez une cotisation. Si un événement garanti survient, le contrat verse une indemnité ou un capital, selon les garanties choisies.
- Posologie
- Une cotisation régulière, ajustée à votre profession, à votre âge et au niveau de garantie souhaité. Je compare plusieurs contrats à garanties équivalentes, puis nous faisons le point régulièrement.
- Précautions d’emploi
- Délais de carence, franchises, exclusions et plafonds varient d’un contrat à l’autre : à lire avec attention avant de souscrire. Les cotisations ne sont pas restituées si aucun événement garanti ne survient.
- À savoir
- Pour les travailleurs non salariés, les cotisations peuvent, sous conditions, être déductibles du bénéfice imposable. Le régime dépend de votre situation et peut évoluer.
Le plan d’épargne retraite (PER)
Préparer un complément de revenu pour la retraite.
- Indications
- Se constituer, sur la durée, un capital ou une rente pour compléter vos revenus à la retraite.
- Principe
- Vous alimentez un plan investi en fonds en euros et/ou en unités de compte. À la retraite, vous pouvez sortir en rente, en capital, ou en combinant les deux.
- Posologie
- Des versements libres ou programmés, sur une longue durée. L’allocation est adaptée à votre horizon et revue régulièrement, avec votre accord.
- Précautions d’emploi
- L’épargne est en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi. Les unités de compte comportent un risque de perte en capital. Des frais s’appliquent selon le contrat.
- À savoir
- Les versements volontaires peuvent être déduits du revenu imposable, dans la limite d’un plafond, et les sorties sont ensuite imposées. Le régime dépend de votre situation et peut évoluer.
L’assurance-vie
Épargner, préparer vos projets, transmettre.
- Indications
- Constituer et faire vivre une épargne, financer des projets, et organiser la transmission à vos proches.
- Principe
- Un contrat dont les sommes sont réparties entre fonds en euros et unités de compte. Vous désignez les bénéficiaires en cas de décès.
- Posologie
- Un versement initial, puis des versements libres si vous le souhaitez. Un suivi accompagné : je vous propose des arbitrages, vous validez.
- Précautions d’emploi
- Les unités de compte ne garantissent pas le capital investi. Des frais d’entrée, de gestion ou d’arbitrage peuvent s’appliquer selon le contrat.
- À savoir
- En cas de retrait, la fiscalité dépend de l’ancienneté du contrat et de votre situation. Elle peut évoluer.
L’assurance emprunteur
Sécuriser votre prêt immobilier.
- Indications
- Garantir le remboursement de votre prêt en cas de décès, d’invalidité ou d’arrêt de travail.
- Principe
- Le contrat rembourse tout ou partie du prêt si l’événement garanti survient. Vous pouvez choisir un contrat différent de celui proposé par votre prêteur, à garanties équivalentes.
- Posologie
- Souscrite lors de l’octroi du prêt, elle peut être changée en cours de prêt. Je compare les garanties et le coût de plusieurs contrats.
- Précautions d’emploi
- Questionnaire de santé, exclusions et délais de carence selon les contrats. L’équivalence des garanties est appréciée par le prêteur.
- À savoir
- La loi permet de changer d’assurance emprunteur à tout moment. L’économie éventuelle dépend de votre âge, de votre profil et de votre prêt.
Immobilier : les solutions que j’accompagne.
J’exerce en qualité d’agent commercial de Stellium Immobilier et j’ai suivi en septembre 2026 la formation continue « Immobilier – Résidences de services, Jeanbrun et Denormandie : enjeux clés ». Je vous présente ces solutions et je vous accompagne dans la démarche.
D’autres traitements, avec un conseiller habilité.
Certaines solutions relèvent du conseil en investissement. Je vous les présente, et un conseiller en investissements financiers partenaire analyse votre situation, formule la recommandation et signe le dossier.
Pour chacun, trois engagements.
Un choix ouvert
Plusieurs assureurs et plusieurs contrats comparés, dans la limite de la gamme que je suis habilité à proposer.
Vous décidez
Je propose, j’explique les frais et les risques, et vous validez chaque décision.
Aucune promesse
Aucun résultat n’est garanti, et je le dis clairement avant toute souscription.
D’autres solutions peuvent être étudiées en entretien, avec le concours d’un confrère habilité lorsque c’est nécessaire.
Les unités de compte ne garantissent pas le capital investi et comportent un risque de perte en capital ; les performances passées ne préjugent pas des performances futures. Document d’information, sans valeur de conseil personnalisé. Les règles fiscales dépendent de votre situation et peuvent évoluer.
Enregistrement à l’ORIAS (www.orias.fr) n° 19 007 936 en qualité de : mandataire d’intermédiaire d’assurance pour le compte de Stellium Courtage, membre de l’association professionnelle agréée par l’AMF ANACOFI ; mandataire d’intermédiaire en opérations de banque et en services de paiement, membre de l’association professionnelle agréée par l’AMF ANACOFI.
Sous le contrôle de l’Autorité de contrôle prudentiel et de résolution, 4 place de Budapest 75436 Paris Cedex 9.
Mes coordonnées Mentions légales Conditions générales © 2026 ACS-Capital